Calculez l'avantage en nature d'un véhicule de fonction thermique, hybride ou 100 % électrique selon le barème Urssaf 2026, avec l'abattement de 70 % des électriques éco-scorées.
Simulateur Avantage en nature 7 outils
← Tous les simulateurs fiscaux automobile · Simulateurs flotte automobile (indemnités kilométriques, électrique vs thermique, taxe incitative) →
Avantage en Nature Voiture de Fonction — 2026
Barème forfaitaire Urssaf, abattement électrique 70 % (écoscore)
Le calcul de l'avantage en nature voiture en 2026
Une voiture de fonction utilisée à titre privé constitue un avantage en nature, ajouté au salaire brut et soumis aux cotisations et à l'impôt. Pour un véhicule attribué depuis le 1er février 2025, l'évaluation forfaitaire est de 15 % du prix d'achat TTC par an (10 % au-delà de 5 ans), ou de 50 % du coût global annuel pour un véhicule loué (loyer, entretien, assurance). Si l'employeur paie le carburant, le forfait passe à 20 % (achat) ou 67 % (location).
Les véhicules attribués avant le 1er février 2025 restent sur l'ancien barème : 9 % du prix d'achat (6 % au-delà de 5 ans) ou 30 % du coût de location, majorés à 12 %, 9 % et 40 % avec carburant. C'est la date d'attribution au salarié qui détermine le barème, pas la date d'achat.
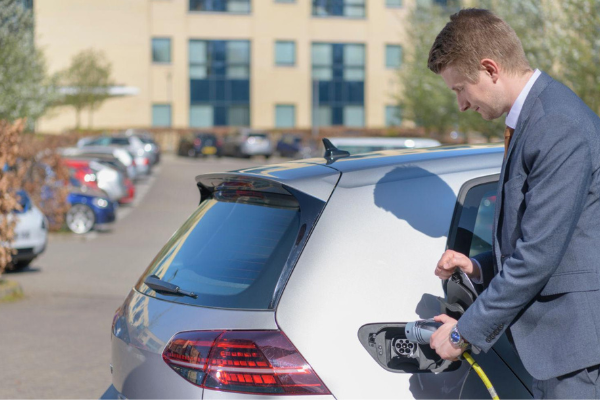
Voiture électrique : l'abattement de 70 %
Pour une voiture 100 % électrique attribuée entre le 1er février 2025 et le 31 décembre 2027, l'avantage forfaitaire bénéficie d'un abattement de 70 %, plafonné à 4 641,60 € par an en 2026, à condition que la version figure sur la liste de l'écoscore. Sans écoscore, aucun abattement ne s'applique. Les véhicules attribués avant le 1er février 2025 gardent un abattement de 50 %, plafonné à 2 026,30 €.
Les frais d'électricité sont exclus du calcul, y compris la recharge sur une borne de l'entreprise. Les hybrides rechargeables n'ont pas droit à l'abattement. Ces règles résultent de l'arrêté du 25 février 2025 ; l'estimation est à faire valider par votre service paie.
Questions fréquentes
Comment calculer l'avantage en nature d'une voiture de fonction en 2026 ?
Au forfait : 15 % du prix d'achat TTC par an pour un véhicule de 5 ans ou moins attribué depuis le 1er février 2025 (20 % si l'employeur paie le carburant), ou 50 % du coût global annuel pour un véhicule loué (67 % avec carburant).
Quel est l'avantage en nature d'une voiture électrique en 2026 ?
Le forfait est réduit de 70 %, dans la limite de 4 641,60 € par an, si la version est éco-scorée et attribuée depuis le 1er février 2025. Exemple : pour une électrique à 45 000 €, l'avantage passe de 6 750 € à 2 108 € par an.
Que se passe-t-il si ma voiture électrique n'a pas l'écoscore ?
Pour un véhicule attribué depuis le 1er février 2025, aucun abattement ne s'applique : l'avantage est calculé comme pour un véhicule thermique, hors frais d'électricité.
Mon véhicule a été attribué avant février 2025 : quel barème ?
L'ancien barème continue de s'appliquer : 9 % du prix d'achat (6 % au-delà de 5 ans) ou 30 % du coût de location, et 50 % d'abattement plafonné à 2 026,30 € pour une électrique.
La participation du salarié réduit-elle l'avantage en nature ?
Oui, les sommes versées par le salarié pour l'usage privé du véhicule viennent en déduction du montant de l'avantage.