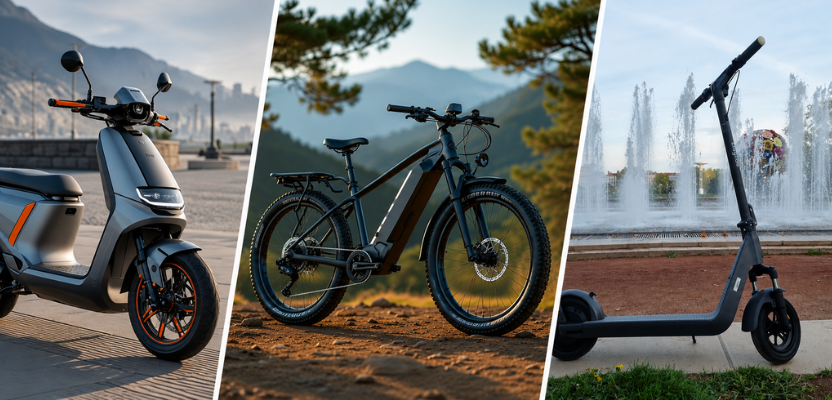
Trottinettes électriques, VAE, vélos cargos ou scooters : les entreprises disposent désormais de nombreuses solutions pour les déplacements domicile-travail, les trajets inter-sites ou les livraisons urbaines. Mais chaque véhicule répond à des règles différentes. Voici l’essentiel à connaître en 2026.
Sommaire
Trottinettes, vélos et scooters : Des règles différentes
L’expression « deux-roues » regroupe des véhicules très différents. Et des obligations tout aussi différentes. Ainsi, une trottinette électrique, un VAE et un scooter ne sont pas soumis aux mêmes obligations en matière d’assurance, d’équipement ou d’immatriculation. Avant de constituer une flotte, l’entreprise doit donc partir des usages : déplacements domicile-travail, trajets professionnels, transport de matériel ou livraison du dernier kilomètre.
Trottinettes électriques : Un usage très encadré
Les trottinettes électriques appartiennent à la catégorie des engins de déplacement personnel motorisés, ou EDPM. Pour les utiliser, il faut avoir au moins 14 ans. Leur vitesse maximale est limitée à 25 km/h et il est interdit de transporter un passager. Un équipement rétro-réfléchissant doit être porté la nuit ou lorsque la visibilité est insuffisante.
En agglomération, les trottinettes doivent circuler sur les pistes cyclables lorsqu’elles existent. À défaut, elles peuvent emprunter les routes limitées à 50 km/h. Leur circulation sur les trottoirs reste interdite, sauf autorisation locale. De plus, l’assurance responsabilité civile est obligatoire.
Lorsqu’une entreprise met des trottinettes à disposition de ses salariés, elle doit vérifier qu’elles sont couvertes par une assurance responsabilité civile et intégrer leur utilisation à son évaluation des risques professionnels. Une charte d’utilisation, une maintenance régulière et une sensibilisation aux règles de circulation permettent de sécuriser le dispositif.
Vélos électriques : Vérifier la puissance et la vitesse
Un vélo à assistance électrique est assimilé à un vélo classique lorsque :
- l’assistance fonctionne uniquement pendant le pédalage
- le moteur ne dépasse pas 250 watts
- l’assistance se coupe à partir de 25 km/h.
Dans ce cas, le vélo n’a pas besoin d’être immatriculé.
En revanche, un vélo capable de dépasser 25 km/h (comme un speed bike limité à 45 km/h) relève d’une réglementation proche de celle des cyclomoteurs. Il doit notamment être immatriculé et assuré, et nécessite le port d’un casque adapté. En conséquence, l’entreprise doit donc contrôler les caractéristiques techniques des modèles achetés.
Elle doit également prévoir un stationnement sécurisé. Dans les bâtiments tertiaires existants principalement constitués de locaux professionnels et disposant d’au moins dix places de stationnement automobile destinées aux travailleurs, le nombre minimal d’emplacements sécurisés pour vélos correspond à 10% de l’effectif accueilli simultanément. Le seuil est de 15% pour certains bâtiments neufs.
Scooters : Permis, assurance et équipements obligatoires
Pour conduire un scooter ou un cyclomoteur ne dépassant pas 50 cm³, il faut avoir au moins 14 ans. Le véhicule doit être immatriculé et assuré. Pour les personnes nées à partir du 1er janvier 1988, le BSR ou un permis de conduire est également nécessaire.
Pour un scooter de 125 cm³, le permis B peut suffire lorsque le conducteur le possède depuis au moins deux ans et a suivi une formation pratique de sept heures (sauf cas de dispense). De plus, le casque attaché et les gants certifiés sont obligatoires pour le conducteur comme pour le passager.
Pour l’employeur, la gestion de ces véhicules doit se rapprocher de celle d’une flotte automobile : contrôle des permis, assurance, entretien, suivi des accidents et formation des utilisateurs.
Forfait Mobilités Durables : Une exonération jusqu’à 600 € par salarié
En 2026, le FMD bénéficie d’une exonération de cotisations sociales et d’impôt sur le revenu dans la limite de 600 € par an et par salarié. En cas de cumul avec la prise en charge d’un abonnement de transport public ou de location de vélo, le plafond global d’exonération atteint 900 €.
Le FMD peut notamment couvrir l’usage :
- d’un vélo personnel
- d’un VAE
- d’une trottinette électrique personnelle
- du covoiturage
- d’un cyclomoteur ou d’une motocyclette en location ou en libre-service.
En revanche, un scooter ou une moto appartenant au salarié et utilisés seul pour aller travailler ne sont pas éligibles.
Une réduction d’impôt pour les flottes de vélos
Une entreprise soumise à l’impôt sur les sociétés peut bénéficier d’une réduction d’impôt lorsqu’elle met gratuitement des vélos ou des VAE à disposition de ses salariés pour leurs trajets domicile-travail.
Attention : Le dispositif porte sur les dépenses engagées jusqu’au 31 décembre 2027. La réduction est plafonnée à 25% du prix d’achat ou de location des vélos. Un montant entendu TTC. L’entreprise doit cependant être en mesure de justifier que les vélos sont bien utilisés pour les trajets entre le domicile et le lieu de travail.
TVA : Une récupération limitée
La TVA n’est généralement pas récupérable sur les vélos, VAE, trottinettes et scooters destinés au transport de personnes. Elle peut cependant être déductible pour certains véhicules conçus exclusivement pour transporter des marchandises, comme certains vélos cargos ou véhicules utilitaires à deux ou trois roues. En conséquence, la situation doit être vérifiée selon les caractéristiques du véhicule et son utilisation réelle.
Bon à savoir : Depuis le rescrit fiscal du 30 avril 2025, la mise à disposition d’un véhicule à un salarié constitue une prestation de services soumise à TVA lorsqu’une contrepartie est contractuellement prévue. Par exemple un loyer, une retenue sur salaire ou une renonciation à une fraction de rémunération.
Lorsque le véhicule est destiné, dès son acquisition, à être mis de façon permanente à la disposition du salarié avec contrepartie, la TVA ayant grevé son acquisition peut ne pas être exclue du droit à déduction.
Quel véhicule choisir selon l’usage ?
Pour les trajets domicile-travail, le vélo de fonction et le VAE restent les solutions les plus simples. Ils peuvent être complétés par le FMD.
Pour les trajets courts entre plusieurs sites, les vélos partagés sont souvent plus faciles à sécuriser que les trottinettes.
Pour la livraison urbaine ou le transport de matériel, le vélo cargo peut remplacer un véhicule utilitaire sur certaines tournées.
Le scooter électrique est adapté aux déplacements plus longs ou aux interventions nécessitant davantage de rapidité. Il impose toutefois une gestion plus stricte : permis, immatriculation, assurance, équipements et entretien.
Assurance et sécurité : Les précautions indispensables
Chaque flotte doit être accompagnée de règles adaptées au véhicule utilisé.
Pour les vélos et les VAE, l’entreprise devrait prévoir un antivol adapté, un entretien régulier, un stationnement sécurisé et, selon la valeur des véhicules, une assurance contre le vol et la casse. Le casque reste fortement recommandé.
Pour les trottinettes, elle doit vérifier la responsabilité civile, rappeler l’interdiction de circuler à deux et contrôler régulièrement les freins, les pneus, l’éclairage et la batterie.
Pour les scooters, elle doit vérifier les permis ou le BSR, organiser l’entretien et s’assurer que les utilisateurs sont bien munis des équipements obligatoires. Une procédure doit également préciser la conduite à tenir en cas d’accident.
Deux-roues et Plan de mobilité employeur
Rappelons que les entreprises comptant au moins 50 salariés sur un même site situé dans une agglomération de plus de 100 000 habitants doivent élaborer un Plan de mobilité employeur.
Ce plan vise à réduire l’impact des déplacements liés à l’activité de l’entreprise. Il peut inclure le développement du vélo, la création de stationnements sécurisés, la mise à disposition de véhicules partagés ou le versement du FMD.
FAQ – Trottinettes et Deux-roues en flotte
Une entreprise peut-elle fournir des trottinettes à ses salariés ?
Oui. Elle doit toutefois prévoir une assurance responsabilité civile, une charte d’utilisation, une maintenance régulière et des règles précises de circulation et de stationnement.
Le casque est-il obligatoire à trottinette ?
Il n’est généralement pas obligatoire en agglomération, mais reste fortement conseillé. Il devient notamment obligatoire lorsque la circulation des EDPM est exceptionnellement autorisée sur une route limitée à 80 km/h.
Un VAE doit-il être immatriculé ?
Non, lorsque son moteur ne dépasse pas 250 watts et que l’assistance se coupe à 25 km/h. Au-delà, le vélo peut être assimilé à un cyclomoteur.
Une trottinette personnelle est-elle éligible au FMD ?
Oui. Les EDPM personnels, dont les trottinettes électriques, peuvent être pris en charge dans le cadre du Forfait Mobilités Durables.
Un scooter personnel est-il éligible au FMD ?
Non lorsqu’il appartient au salarié et est utilisé seul. En revanche, un scooter loué ou proposé en libre-service peut être éligible.